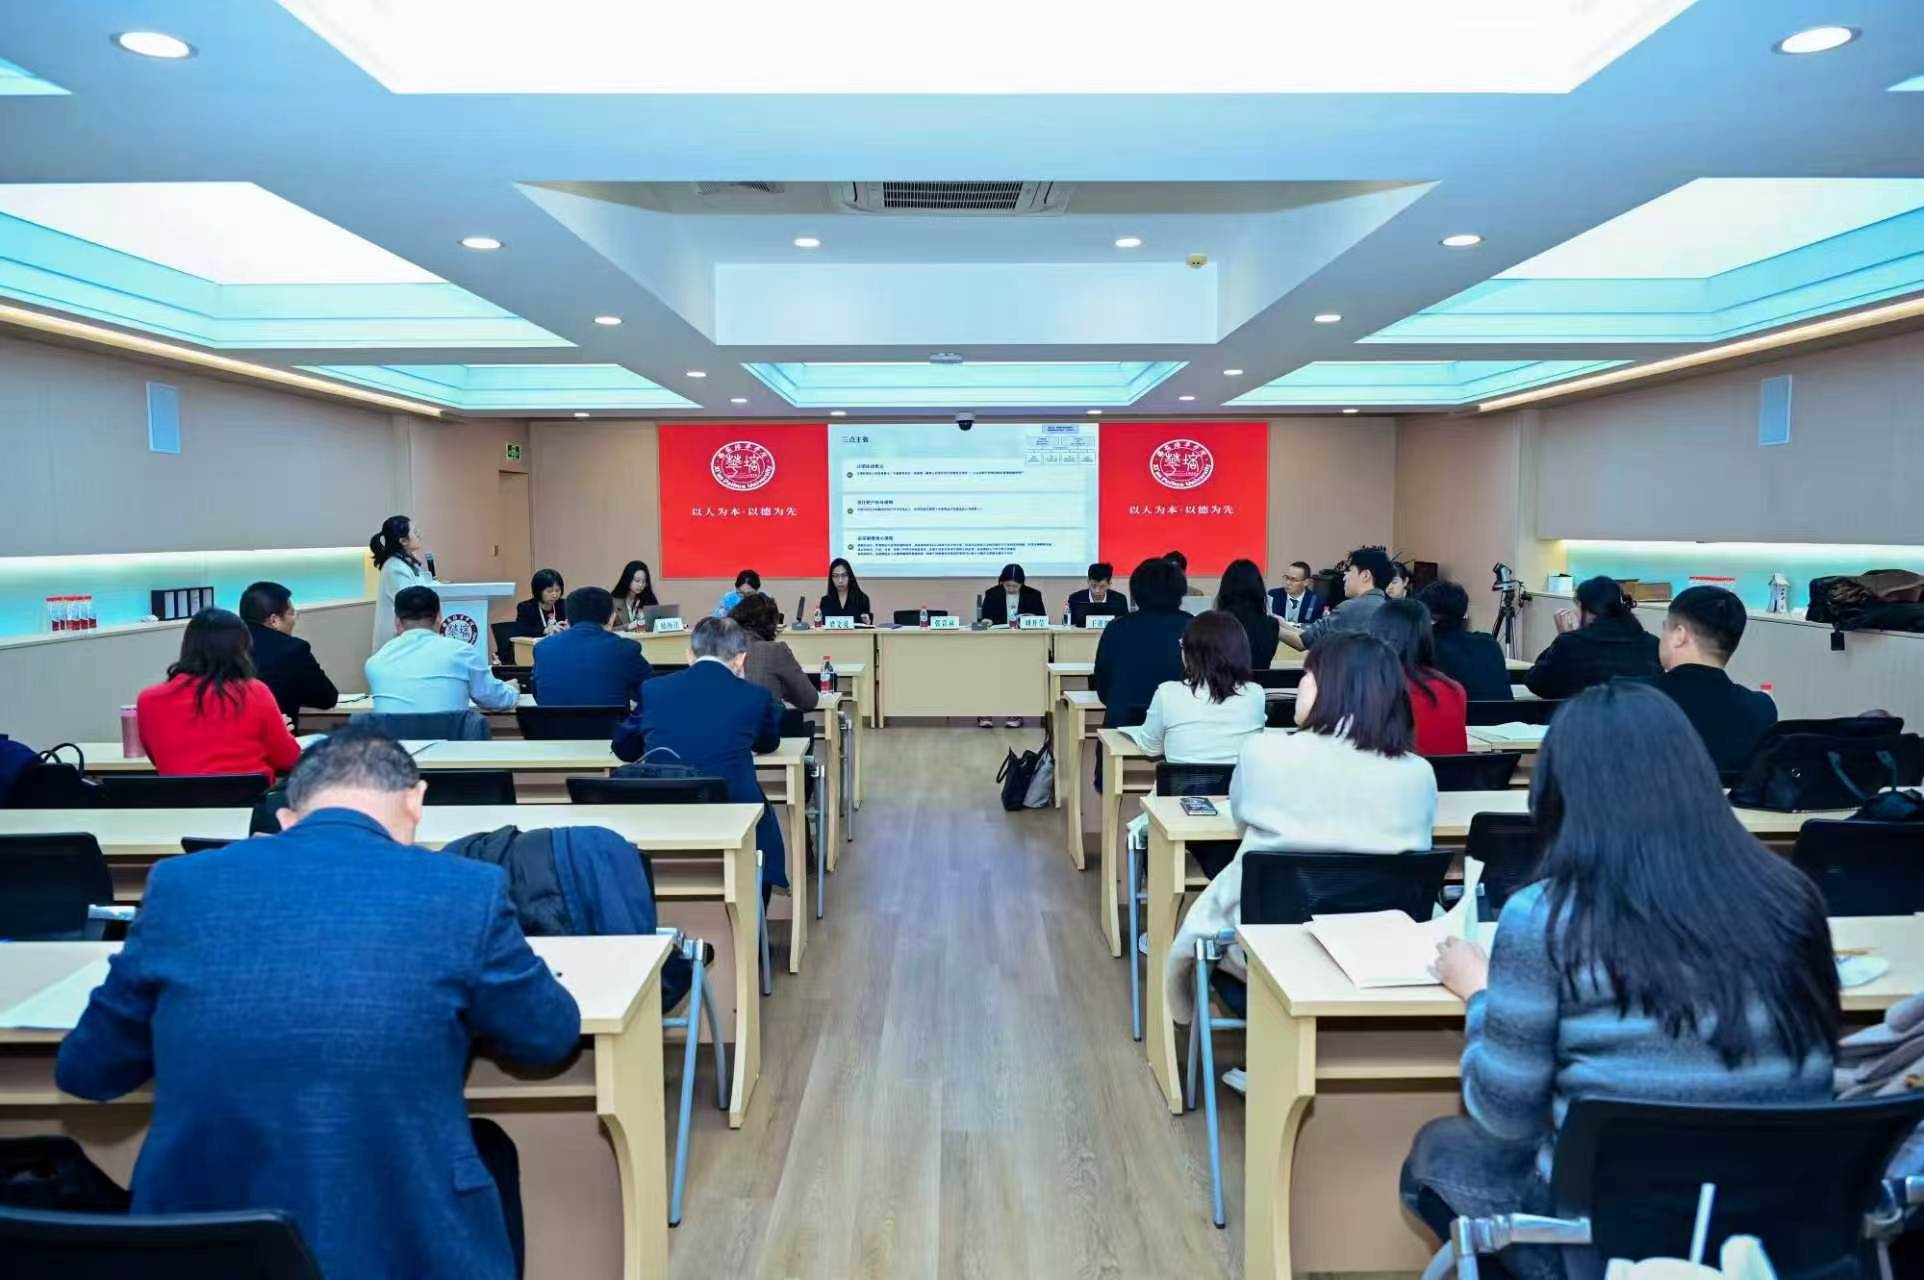
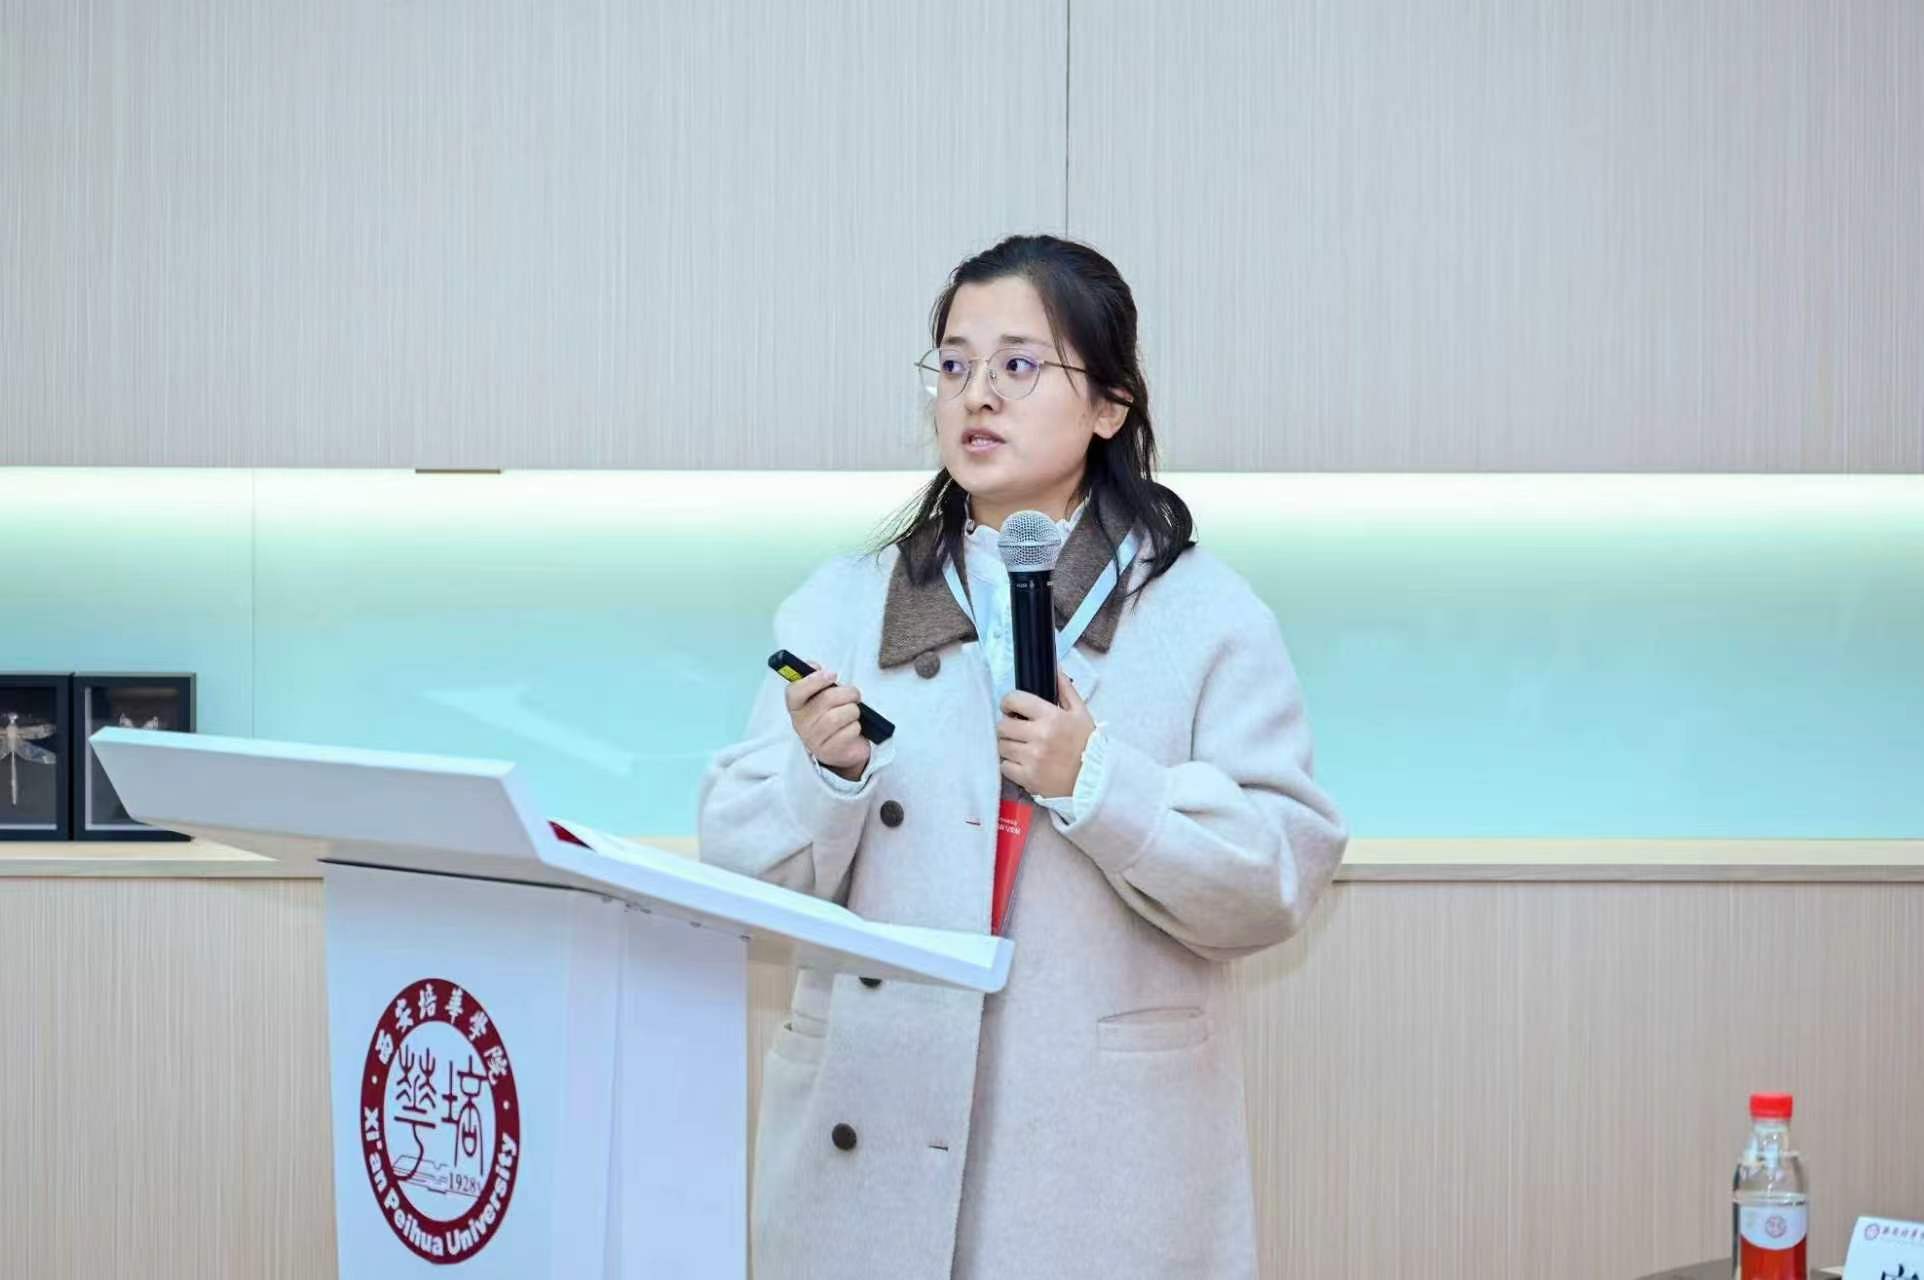
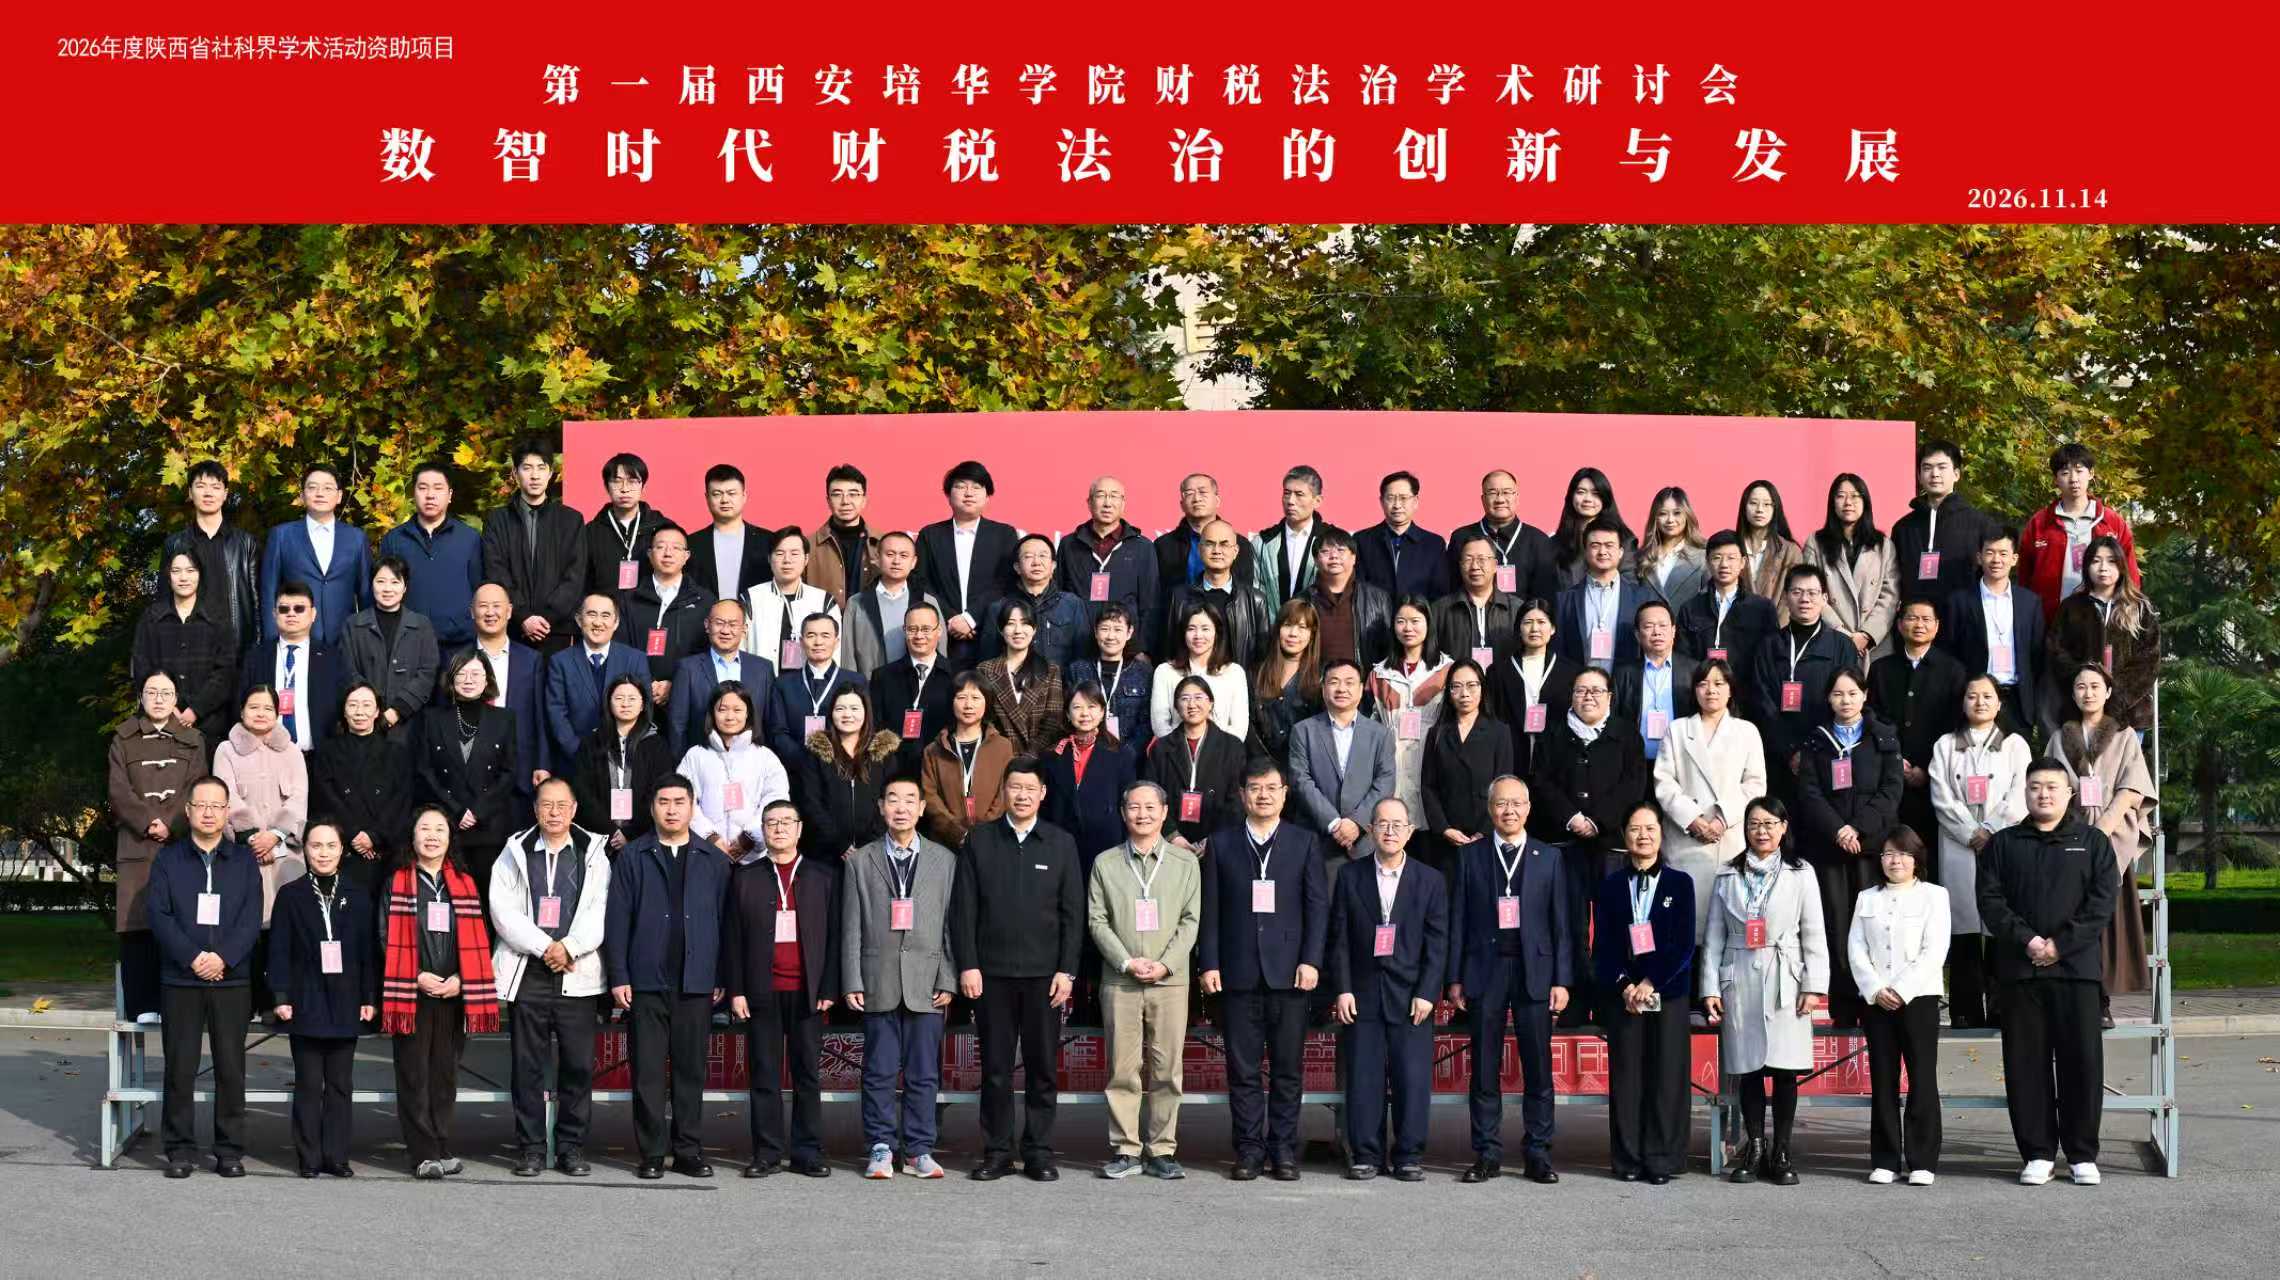
11月14日,由西安培华学院与陕西省数智财税研究会联合举办的第一届西安培华学院财税法治学术研讨会在西安培华学院举行。我校会计学院张彩林老师应邀参会,并作题为《公司注销后税收债务的补充责任构造》的主题报告,其论文被收录入会议论文集。
我校作为全国智慧税务行业产教融合共同体牵头建设单位,长期重视产教融合工作,坚持“以产引教、以产促教”,着力研究和解决财税实践中的真实问题。学校将行业前沿课题引入教学科研,鼓励教师扎根财税实践一线开展研究,以真实问题驱动人才培养与专业建设,形成了产教深度融合、教研反哺教学的鲜明育人特色。本次研讨会聚焦财税法治领域前沿议题,汇聚省内外专家学者,围绕数智财税与法治建设的交叉融合展开深入研讨。
张彩林老师在报告中介绍了其论文的核心观点,并紧密结合《税收征收管理法》修订最新进展。该研究围绕修订征求意见稿拟将法人人格否认规则引入税收征管领域的立法动向,针对“逃逸式”注销背景下路径选择标准不明、补充责任范围未定、举证结构失衡、追征时效叠加等问题,以税收之债双重属性为分析框架,按五种责任形态作类型化处理,构建“恢复优先、穿透补充”的路径选择模型,并从证据规则、责任范围与追征时效三方面提出完善建议,为修订草案相关规则的统一与衔接提供学理参考。
与会专家认为,该研究立足财税合规与司法实践的真实问题,及时回应了《税收征收管理法》修订中的核心争议,对完善相关立法与执法实践具有积极参考价值。此次论文入选并作主题报告,也正是我校坚持产教融合、以产引教、以产促教,推动教师科研对接行业实践、服务现实需求的育人成效的生动体现。